Bonus Donne 2026: chi sono le lavoratrici svantaggiate e molto svantaggiate
Dal 11 giugno 2026 i datori di lavoro privati possono presentare domanda all’INPS per accedere al Bonus Donne 2026, l’incentivo all’occupazione femminile stabile ridisegnato dal decreto-legge 62/2026. La novità più rilevante riguarda la definizione delle categorie di lavoratrici che danno diritto all’esonero contributivo: per la prima volta, le nozioni di “svantaggiata” e “molto svantaggiata” vengono ancorate direttamente al Regolamento UE 651/2014, uniformando la disciplina italiana al quadro europeo sugli aiuti di Stato.
Come funziona lo sgravio contributivo per i datori di lavoro
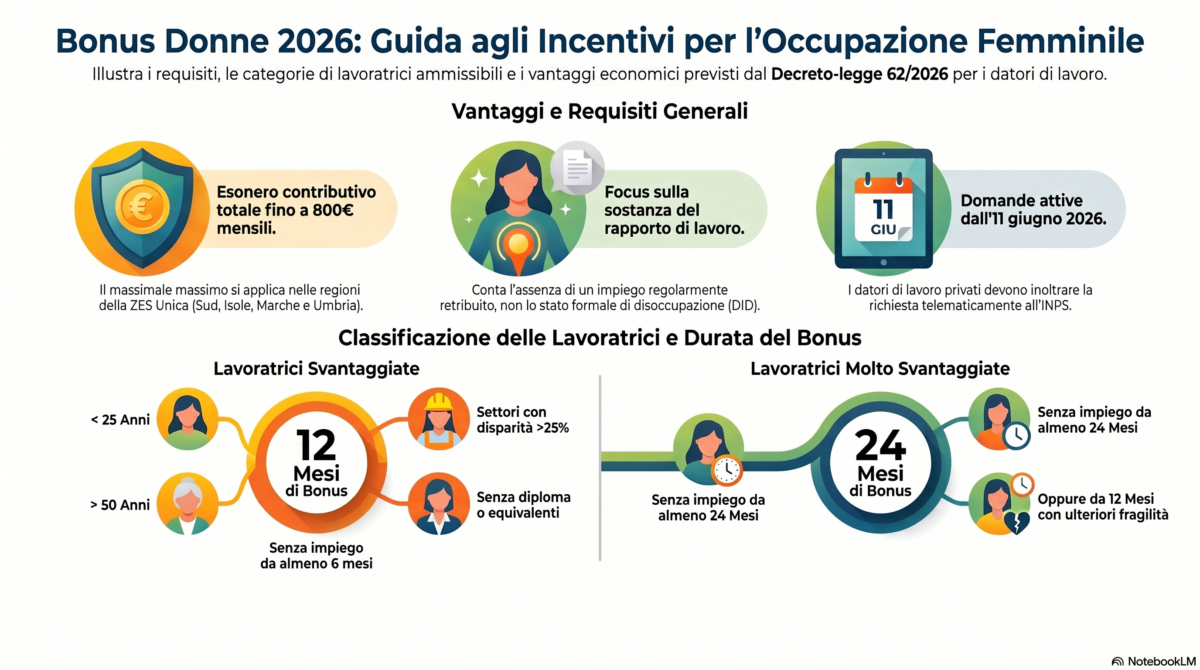
L’agevolazione si applica alle assunzioni a tempo indeterminato — compresa la somministrazione — di lavoratrici appartenenti alle categorie protette. Lo sgravio è totale sulla contribuzione previdenziale a carico del datore di lavoro, con un massimale che sale fino a 800 euro mensili per lavoratrice nelle regioni della ZES unica (Zona Economica Speciale). La durata dell’esonero varia a seconda della categoria di appartenenza: 12 mesi per le lavoratrici svantaggiate, 24 mesi per quelle molto svantaggiate.
Rispetto al precedente regime introdotto dal decreto-legge 60/2024, il Dl 62/2026 porta un cambiamento strutturale: il requisito dell’assenza di impiego regolarmente retribuito da almeno 6 mesi, prima limitato alle residenti nella ZES o alle occupate nei settori ad alta disparità di genere, diventa ora valido sull’intero territorio nazionale. Un ampliamento che allarga in modo significativo la platea delle lavoratrici ammissibili all’incentivo.
Chi rientra nelle lavoratrici svantaggiate (esonero 12 mesi)
Il decreto individua sette profili distinti. Accedono all’esonero per 12 mesi le lavoratrici che si trovano in almeno una delle seguenti condizioni:
- Prive di impiego regolarmente retribuito da almeno 6 mesi;
- Di età compresa tra i 15 e i 24 anni (under 25);
- Senza diploma di scuola media superiore o professionale, oppure che abbiano completato la formazione da non più di due anni senza aver trovato il primo impiego;
- Con più di 50 anni (over 50);
- Adulte sole con una o più persone a carico;
- Occupate in settori con disparità uomo-donna superiore al 25% e appartenenti al genere sottorappresentato, secondo i settori individuati dal DM 3795 del 31 dicembre 2025;
- Appartenenti a una minoranza etnica con necessità di rafforzamento linguistico o professionale.
Chi rientra nelle lavoratrici molto svantaggiate (esonero 24 mesi)
La categoria delle lavoratrici molto svantaggiate, che consente di fruire dell’esonero per il doppio del periodo, comprende due casistiche:
- Lavoratrici prive di impiego regolarmente retribuito da almeno 24 mesi, indipendentemente da altre condizioni;
- Lavoratrici prive di impiego da almeno 12 mesi che ricadano contemporaneamente in una delle categorie da b) a g) elencate tra le svantaggiate.
Si tratta quindi di una condizione doppiamente qualificata: non basta la sola assenza prolungata dal mercato del lavoro, ma occorre che questa si combini con almeno uno degli altri elementi di fragilità occupazionale previsti dal regolamento europeo.
Cosa si intende per “priva di impiego regolarmente retribuito”
La norma chiarisce un punto che potrebbe generare equivoci. Per “priva di impiego regolarmente retribuito” si intende una lavoratrice che non ha in corso un rapporto subordinato a tempo indeterminato né altre forme di impiego con redditi superiori ai minimi di legge. Non conta, invece, lo stato di disoccupazione in senso formale: la cosiddetta Dichiarazione di Immediata Disponibilità (DID) al lavoro — lo status amministrativo che si acquisisce presso un Centro per l’Impiego e che apre l’accesso ad ammortizzatori sociali come la NASpI o l’Assegno di inclusione — non è un requisito né necessario né sufficiente ai fini del bonus.
Questa distinzione ha implicazioni operative rilevanti per i responsabili delle risorse umane e i consulenti del lavoro chiamati a verificare l’ammissibilità all’agevolazione: il dato rilevante è la sostanza del rapporto lavorativo, non la sua qualificazione burocratica.
Regioni della ZES unica e massimale elevato
Il massimale più alto di 800 euro mensili si applica esclusivamente nelle regioni incluse nella ZES unica: Abruzzo, Basilicata, Calabria, Campania, Molise, Puglia, Sicilia, Sardegna, Marche e Umbria. La residenza della lavoratrice in una di queste regioni deve essere verificata alla data dell’assunzione, non in un momento successivo. Per le assunzioni nel resto d’Italia il massimale è inferiore, ma lo sgravio contributivo rimane comunque totale sulla quota a carico del datore.
Una platea allargata rispetto al decreto precedente
Il decreto-legge 62/2026 ridisegna il perimetro dell’incentivo con una logica di maggiore copertura territoriale e categoriale. L’aggancio alle definizioni del Regolamento UE 651/2014 garantisce coerenza con la normativa europea sugli aiuti di Stato e offre ai datori di lavoro una base giuridica più solida per la verifica dei requisiti. Le domande sono ricevibili dall’INPS dal 11 giugno 2026, come comunicato con il messaggio INPS n. 1970/2026.
Condividi Articolo: