Inflazione Europea: un puzzle frammentato tra energia, Medio Oriente e la stretta BCE
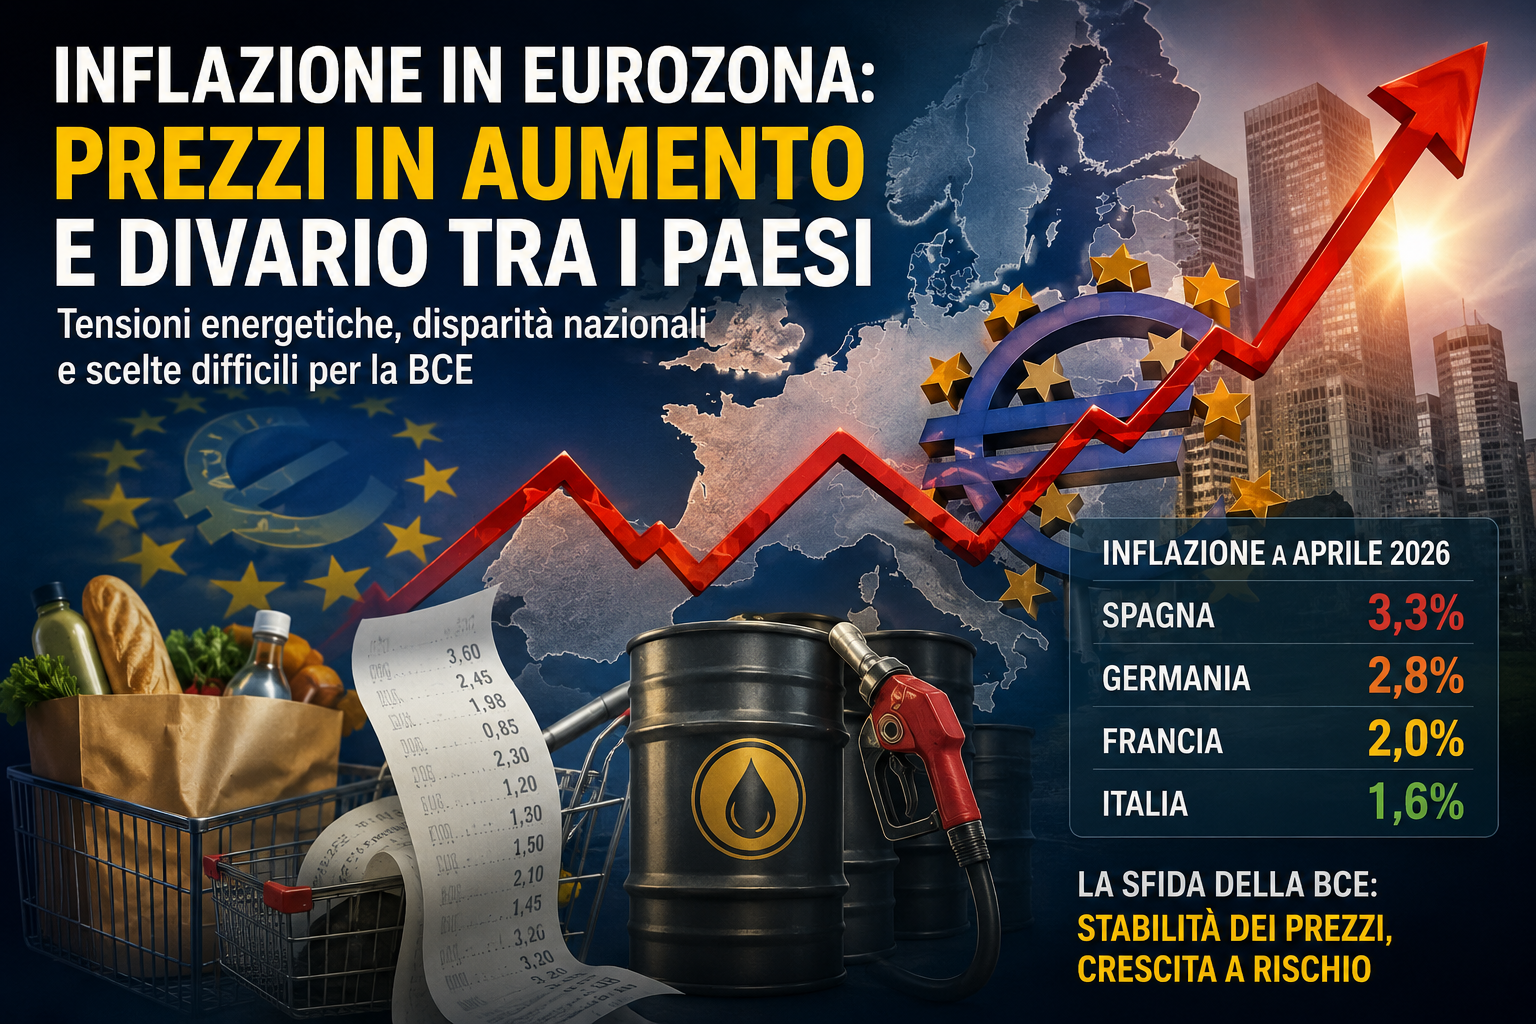
L’Eurozona si trova nuovamente a fronteggiare una recrudescenza dell’inflazione, un fenomeno che, sebbene mostri una media aggregata, nasconde una realtà economica profondamente eterogenea tra i paesi membri. A marzo, il tasso di inflazione annua nell’area euro ha registrato un aumento, attestandosi al 2,6%, in crescita rispetto all’1,9% di febbraio. Questo dato ha subito un ulteriore incremento, raggiungendo il 3% ad aprile 2026. Dietro questi numeri, si cela una frammentazione significativa, con impatti disomogenei sui portafogli dei cittadini e sulle prospettive economiche del continente.
L’Impennata dei Prezzi e le Due Velocità dell’Europa
Il rialzo dei prezzi è stato trainato principalmente dalle tensioni geopolitiche in Medio Oriente, con il conflitto che ha spinto i prezzi dell’energia, in particolare del petrolio, a un forte rialzo. L’energia, infatti, ha registrato un aumento del 5,1% a marzo rispetto al -3,1% di febbraio. Tuttavia, l’Europa non reagisce in modo uniforme a questi shock. I dati armonizzati a livello europeo rivelano discrepanze marcate:
- Spagna: 3,3%
- Germania: 2,8%
- Italia: 1,7% (a marzo), salito all’1,6% ad aprile
- Francia: 1,7% (a marzo), salito al 2% ad aprile
Queste differenze, come sottolineato dagli analisti, derivano in parte dal cosiddetto ‘effetto base’. Se in un paese i prezzi erano scesi drasticamente un anno fa, il loro ritorno a livelli normali oggi si traduce in una percentuale di crescita più elevata. Ad esempio, se i prezzi in Spagna avevano subito un calo maggiore nel periodo precedente, la risalita attuale appare percentualmente più forte. Ma l’effetto base è solo una parte della spiegazione.
Il Peso dell’Energia e le Risposte Nazionali
Il vero motore della divergenza resta il costo dell’energia. L’impatto dei rincari petroliferi si manifesta in maniera più acuta nelle nazioni dove le accise e le tasse sui carburanti sono meno elevate, come il Lussemburgo, dove l’aumento della materia prima si scarica immediatamente sul prezzo finale alla pompa. Altri governi, come quello italiano, hanno invece optato per interventi mirati a mitigare questi aumenti improvvisi. Nonostante ciò, l’Italia continua a registrare alcuni dei prezzi dell’elettricità più elevati nell’UE, in gran parte a causa della forte dipendenza dal gas naturale per la produzione energetica. Questa dipendenza strutturale incide pesantemente sulla competitività industriale e sui bilanci familiari.
L’Inflazione di Fondo e le Strutture Economiche
Anche depurando i dati dall’energia e dai prodotti freschi (la cosiddetta ‘inflazione di base’ o ‘core inflation’), le disparità persistono. Mentre la Commissione Europea ha parlato di una ‘normalizzazione’ economica, la realtà sul campo è più complessa. Paesi come la Croazia (3,8%), la Grecia (2,9%) e l’Irlanda (2,7%) mostrano tassi di inflazione di fondo superiori rispetto alla Francia (1,4%) o all’Italia (2,0%). Queste differenze sono radicate nelle strutture economiche interne dei singoli paesi. La Francia, per esempio, beneficia di una rete di grande distribuzione alimentare altamente competitiva e di una solida produzione agricola interna che contribuiscono a contenere i costi dei generi alimentari. La Croazia, d’altro canto, sta sperimentando le dinamiche inflattive tipiche di una recente entrata nell’Area Euro.
Il Miraggio di Bruxelles e i Rischi Futuri
Gli istituti di statistica sembrano trovare conforto nel fatto che l’inflazione sia, per ora, limitata principalmente al settore energetico e non abbia ancora ‘contaminato’ l’intera economia. Tuttavia, gli effetti a catena sono imminenti e le previsioni a medio termine non sono rassicuranti. La Commissione UE ha rivisto al rialzo le stime di inflazione per l’Eurozona, prevedendo un 3% nel 2026 e un 2,3% nel 2027. Per l’Italia, si stima un 3,2% nel 2026, per poi scendere all’1,8% nel 2027.
Il forte aumento dei prezzi dei fertilizzanti, degli imballaggi in plastica e, soprattutto, dei trasporti, minaccia di ridurre la produzione agricola in vista dei raccolti del 2027. Le imprese industriali e la grande distribuzione non potranno assorbire questi costi indefinitamente, e li scaricheranno inevitabilmente sui consumatori finali. Questo scenario preannuncia una fiammata inflattiva prolungata e di medio periodo, che colpirà prima l’agricoltura, la distribuzione e i trasporti, per poi propagarsi ad altri settori.
La BCE tra il Martello e l’Incudine: il Letto di Procuste
In questo quadro complesso, la Banca Centrale Europea si trova di fronte a decisioni cruciali sui tassi d’interesse. Il suo mandato primario è mantenere la stabilità dei prezzi, puntando a un’inflazione del 2% a medio termine. Tuttavia, la realtà di un’inflazione frammentata e guidata da shock esterni rende ogni scelta estremamente delicata. Alcuni membri del consiglio direttivo, come Isabel Schnabel e Yiannis Stournaras, hanno già suggerito la necessità di una politica monetaria più rigida, con possibili aumenti dei tassi, qualora l’inflazione dovesse persistere al di sopra del target.
La sfida per la BCE assomiglia alla coperta troppo corta della politica monetaria: se si tira da una parte per contenere l’inflazione nei Paesi più esposti al caro energia, si rischia di lasciare scoperta la crescita delle economie più deboli. Un rialzo aggressivo dei tassi, necessario per raffreddare i prezzi dove corrono di più, potrebbe infatti soffocare l’attività economica nei Paesi con pressioni inflazionistiche più contenute. Al contrario, una linea troppo accomodante potrebbe permettere all’inflazione di radicarsi ulteriormente.
Prospettive Incerta per i Consumatori
La fiducia dei consumatori è già in calo, tra timori crescenti per l’aumento dell’inflazione e la possibile perdita di posti di lavoro. Le previsioni di crescita economica nell’UE sono state riviste al ribasso, mentre l’inflazione è destinata a salire. Le famiglie e le imprese europee devono prepararsi a un periodo di incertezza, con costi più elevati e un potere d’acquisto sotto pressione, in un continente in cui le differenze economiche rischiano di accentuarsi ulteriormente.
Condividi Articolo: